
悪用口座の即時共有で変わる銀行凍結迅速化と詐欺対策の要点整理
詐欺被害拡大と全銀協共有構想の焦点
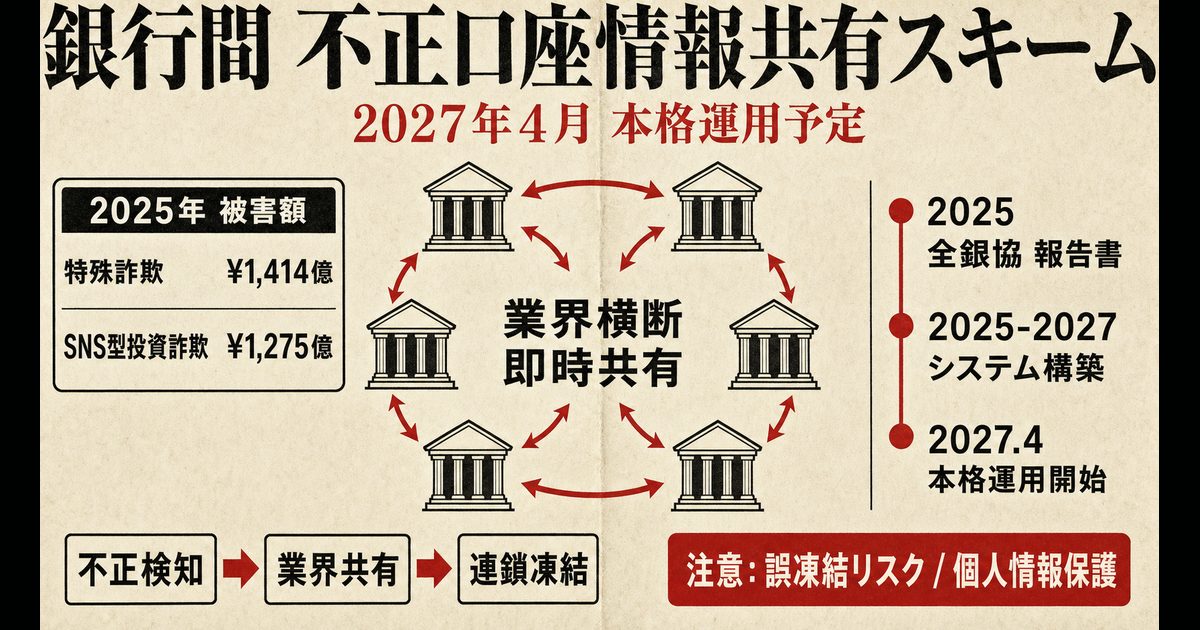
全国の銀行が、詐欺やマネーロンダリングに使われた疑いのある口座情報を、これまでより速く共有する方向へ踏み出しています。背景にあるのは、特殊詐欺やSNS型投資詐欺の被害拡大です。警察庁によると、2025年の特殊詐欺被害額は約1,414.2億円、SNS型投資詐欺は1,274.7億円、SNS型ロマンス詐欺は552.2億円に達しました。銀行が自社内の監視だけで対処するには、すでに限界が見えています。
今回の論点は、単なる「口座凍結の厳格化」ではありません。金融機関どうしが不正利用口座の情報をどう共有し、どこまで早く関連口座を止められるかという、金融犯罪対策のインフラ整備です。この記事では、全国銀行協会の報告書、警察庁・金融庁の公表資料、関連する制度資料をもとに、新しい情報共有の仕組みが何を変えるのかを整理します。
銀行間即時共有が必要になった背景
特殊詐欺とSNS型詐欺の被害急増
足元の被害増加は、制度見直しを急がせる最大の要因です。警察庁が2026年2月13日に公表した暫定値では、2025年の特殊詐欺認知件数は27,758件、被害額は約1,414.2億円でした。SNS型投資詐欺は9,538件で被害額1,274.7億円、SNS型ロマンス詐欺は5,604件で552.2億円です。特にニセ警察詐欺は、特殊詐欺全体の被害額の多くを占める深刻な手口になっています。
こうした犯罪では、被害金が一つの口座に長く滞留するとは限りません。犯罪グループは複数口座を経由させて送金を重ね、資金の追跡を難しくします。公開資料には、まさにこの点に対処するため、単独の銀行では見えない取引関係を、業界全体で補足する必要性が繰り返し示されています。
個別銀行の監視だけでは追いつかない構図
全国銀行協会は2024年12月26日、不正利用口座の情報共有に向けた検討会を設置しました。目的は、詐欺やマネーロンダリングなどの犯罪に利用された口座情報を、金融機関間で共有する枠組みの構築です。オブザーバーには金融庁と警察庁も入り、論点として実務、法令、システムの三つが掲げられました。
2025年3月31日に公表された報告書の概要では、個別の金融機関が把握できる情報は限定的であり、犯罪者口座や詐欺被害送金の検知には限界があると明記されています。そのうえで、金融機関全体で犯罪者口座の情報を即時に連携する枠組みが必要だと整理しました。共有情報を使えば、各行は被害者口座、同一名義人の口座、共犯者口座を検知しやすくなるとされています。
この点は、既存の仕組みとの違いを考えるうえで重要です。2025年4月1日付の朝日新聞報道によると、現在は凍結された口座情報を警察庁が集約した後、各金融機関へ提供する流れで、提供までに時間がかかる構造があるとされています。公開資料から言えるのは、新構想がこの「後追いの共有」を、より早い業界横断共有へ置き換えようとしていることです。
新システムの仕組みと現行制度との差分
全銀協報告書が示した共有対象と使い道
全銀協の報告書概要によると、新しい枠組みでは、ある金融機関が検知・凍結した犯罪者口座の情報を、金融機関全体へ即時共有します。想定される使い道は三つです。第一に、共有先の銀行が、その犯罪者口座へ送金していた被害者口座を見つけて連絡し、被害拡大を防ぐことです。第二に、犯罪者と同一名義の別口座を見つけて凍結することです。第三に、資金を授受していた共犯者口座を検知して凍結することです。
ここでのポイントは、単一口座の凍結よりも、関連口座の横展開に重点があることです。銀行の監視は従来から行われてきましたが、共有される情報が増えることで、名義や送金先のつながりをまたいだ検知精度が上がります。2024年8月23日には、警察庁と金融庁が金融業界に対し、検知後の出金停止・凍結・解約の迅速化と、金融機関間での情報共有強化を連名で要請しており、今回の枠組みはその具体化と位置付けられます。
2027年4月リリース予定と制度上の限界
開発時期も公開資料で確認できます。株式会社マネー・ローンダリング対策共同機構が2025年11月12日に公表した入札要綱では、同社が運営主体となる「不正利用口座情報共有に関するシステム」は、2027年4月リリース予定とされています。利用金融機関が不正利用口座情報を登録し、蓄積された情報を各行が取得する仕組みです。
ただし、このシステムができても、すべての手続きが数日で終わるわけではありません。ここは誤解しやすい点です。金融庁の案内では、振り込め詐欺救済法に基づく被害回復分配金の支払手続には90日以上を要します。まず60日以上の失権手続があり、その後に30日以上の申請期間が続くためです。つまり、新システムが短縮するのは主として「関連口座を見つけて止めるまでの初動」であり、被害回復の法定手続そのものではありません。
期待効果と残る論点
被害抑止とマネロン対策の接点
期待される効果は大きく二つあります。第一に、詐欺被害の拡大防止です。被害者が最初に送金した口座だけでなく、その周辺にある別口座や受け皿口座まで早期に特定できれば、資金が分散される前に手を打ちやすくなります。第二に、マネーロンダリング対策の高度化です。金融庁は2026年1月19日に公表したガイドライン改正案で、預貯金口座の不正利用防止強化を、今後のマネロン対策高度化の一環に位置付けました。口座不正利用対策は、もはや特殊詐欺対策だけでなく、AML-CFT全体の一部です。
実際、金融庁が2025年5月30日に公表したデータでは、2003年9月の調査開始以降、預金口座の不正利用に関する情報提供は累計47,195件にのぼり、金融機関による対応は強制解約等が16,349件、利用停止が26,124件でした。件数の積み上がりは、既存の対応が相当規模で続いてきたことを示しています。そのうえで、より早い共有基盤を持つことに意味があります。
個人情報保護と誤凍結リスクの管理
一方で、制度面の難しさも小さくありません。全銀協の検討会は、個人情報保護、守秘義務、不法行為責任を法令論点として議論しました。これは、誤った情報共有や過剰な口座制限が起きた場合の影響が大きいためです。犯罪者口座との関連をどう認定するのか、どの情報まで共有するのか、誤検知時にどう是正するのかが実務上の焦点になります。
公開資料では、少数行による試行を経て業務要件やシステム要件を精緻化するとされています。これは裏を返せば、現時点では詳細運用がまだ固まっていないことを意味します。特に、同一名義口座の扱い、共犯口座の認定基準、共有データの保存期間、照会権限の範囲は、今後の制度設計を左右する論点です。
即時共有で残る被害回復と誤凍結の論点
今回のテーマで注意したいのは、「口座凍結が速くなる」と「被害回復がすぐ終わる」を同一視しないことです。公開資料が明確に示しているのは、金融機関間での不正利用口座情報の即時共有と、それによる検知・凍結の迅速化です。一方、日経見出しのような「数カ月から数日に」という短縮幅は、公開資料で一律に数値化されているわけではありません。現行の警察庁集約経由に時間がかかるという報道と、即時共有を目指す制度設計を踏まえた理解が適切です。
今後の焦点は三つあります。第一に、2027年4月のリリース予定までに、どこまで多くの金融機関が参加できるかです。第二に、警察・金融庁・銀行界の役割分担をどう整理するかです。第三に、誤凍結や過剰監視を抑えながら、どこまで実効性を高められるかです。制度の成否は、スピードだけでなく、運用の精度と説明可能性で決まります。
2027年共有基盤が担う送金後初動の核心
全国の銀行が進める不正利用口座の共有基盤は、特殊詐欺とマネーロンダリング対策を、個別行の防戦から業界横断の連携へ引き上げる取り組みです。2025年3月の全銀協報告書は即時共有の必要性を打ち出し、2025年11月の入札要綱は2027年4月リリース予定を示しました。制度設計はまだ途上ですが、方向性は明確です。
読者にとって重要なのは、この仕組みが「送金後の初動を早める改革」だという点です。被害回復の法定手続は別に存在し、そこには時間がかかります。だからこそ、最初の送金の後にいかに早く関連口座を止めるかが、被害拡大防止の核心になります。銀行の情報共有インフラは、金融犯罪対策の裏方に見えて、実は被害の大きさを左右する中心装置になりつつあります。
参考資料:
- 「不正利用口座の情報共有に向けた検討会」の設置について|全国銀行協会
- 「不正利用口座の情報共有に向けた検討会」報告書について|全国銀行協会
- 不正利用口座の情報共有に関する報告書(2024年度)(概要)|全国銀行協会
- 入札要綱(不正利用口座情報共有に関するシステム開発・運用・保守)|株式会社マネー・ローンダリング対策共同機構
- 令和7年における特殊詐欺及びSNS型投資・ロマンス詐欺の認知・検挙状況等について(暫定値)|警察庁
- 法人口座を含む預貯金口座の不正利用等防止に向けた対策の一層の強化について|警察庁
- 預金口座の不正利用に係る情報提供件数等について|金融庁
- 「マネー・ローンダリング及びテロ資金供与対策に関するガイドライン」の一部改正(案)の公表について|金融庁
- 金融サービス利用者相談室|金融庁
- 犯罪利用の口座情報、金融機関の間で共有 全銀協などが仕組み作りへ|朝日新聞
関連記事
デビット決済が電子マネーを逆転、預金争奪戦で銀行サービス激変
2026年1〜6月のデビット決済額は3兆2272億円となり、SuicaなどIC型電子マネーの2兆7957億円を初めて上回った。預金残高に連動するポイント還元、約4000円の利用単価、銀行の狙いを整理。還元率だけでは見落としやすい補償や対象外取引を含め、決済市場の構造変化と家計の選択軸を多角的に読み解く。
5大銀行の純利益3.9兆円で最高益、金利上昇が変える経営戦略
三菱UFJフィナンシャル・グループなど5大銀行の2026年4〜9月期純利益は合計3兆9542億円と過去最高を更新した。日銀の政策金利1.25%への引き上げで預貸金収益が伸びる一方、預金獲得競争や円債評価損、与信費用の反転も焦点となる。最高益の質と株主還元、経営が備えるべき次のリスクを詳しく読み解く。
キオクシア1.25倍商品が香港上場、個別株レバレッジの新潮流
キオクシア株の日次騰落率を最大1.25倍にする金融商品が香港取引所に上場した。スワップ型の仕組みと日次リセットの落とし穴、AI向けNAND需要で荒い値動きが続く原株への影響、香港当局の規制強化と日本の金融庁が国内販売を不適切とする理由を、初日の取引データや市場構造とともに実務的かつ多角的に読み解く。
3メガバンクが免許証画像認証を前倒し廃止、ICチップ方式へ転換
三菱UFJ銀行、みずほ銀行、三井住友銀行が、オンライン口座開設で免許証の券面画像を送る本人確認を廃止した。2027年4月の制度改正を前倒しした背景には、大規模な本人確認書類の漏えいとなりすましリスクがある。ICチップ認証の仕組み、利用者への影響、残る課題、銀行業界の次の焦点を技術と制度の両面から解説。
短期定期預金に44兆円、利上げ局面で家計が高金利を選ぶ新常識
日銀の利上げを受け、3カ月以上6カ月未満の定期預金残高は44兆円と31年ぶりの高水準に達した。短期商品へ資金が動く理由、ソニー銀行やイオン銀行の口座獲得競争、表示年率と実際の受取利息の差、中途解約・自動継続・預金保険の注意点を整理。生活防衛資金と運用資金を分ける基準を示し、家計が選ぶべき預け方を解説。
最新ニュース
リーマン予想をAIで証明か、アンソロピック研究者発表を徹底検証
アンソロピックの数学者レベント・アルポゲ氏がClaudeとリーマン予想を証明したと発表。17万5187個のLeanファイルは独立検証を通過した一方、クレイ数学研究所の正式認定と人間が読める証明は未完です。AIが探索し形式証明系が検算する新しい研究工程の実力、限界、企業の競争優位と将来像まで読み解く。
デビット決済が電子マネーを逆転、預金争奪戦で銀行サービス激変
2026年1〜6月のデビット決済額は3兆2272億円となり、SuicaなどIC型電子マネーの2兆7957億円を初めて上回った。預金残高に連動するポイント還元、約4000円の利用単価、銀行の狙いを整理。還元率だけでは見落としやすい補償や対象外取引を含め、決済市場の構造変化と家計の選択軸を多角的に読み解く。
日本人の半数「努力したくない」 意欲低下を招く日本型雇用の構造
野村総合研究所の調査で「努力や訓練が必要なことはあまりやりたくない」とする日本人が49.8%に達し、11年で15.5ポイント増えた。若者より50代・60代で目立つ背景を、実質賃金の低迷、管理職の負担、学び直しの機会格差、調査上の注意点から検証。意欲を個人責任にしない人材戦略の具体的な改革を解説する。
NVIDIA株14%急落、SEC会計調査で問われる企業の開示統治
米証券取引委員会(SEC)がNVIDIAの会計処理を調査しているとロイターが報道し、同社株は14.01%安の125.53ドルで引けた。調査内容は非公表だが、地理別売上の集計変更や顧客集中、売掛金・投資・保証の膨張が焦点候補となる。過去の開示違反と経営移行も踏まえ、今後、投資家が確認すべき論点を解説。
S&P500調整入り、AI株高ピーク説を業績と資金循環で検証
S&P500は7日続落し、10月の最高値から11%超下落して調整局面に入った。NVIDIAの記録的な増収やAnthropicの大型IPOでも売りを止められなかった背景を、AI投資の資金循環、金利、企業統治、市場評価の変化から分析。AI需要の終焉か、期待先行相場の健全化かを見極める指標を投資家向けに解説。