
日本の防衛装備輸出はどこまで変わる 5類型撤廃の狙いと歯止め
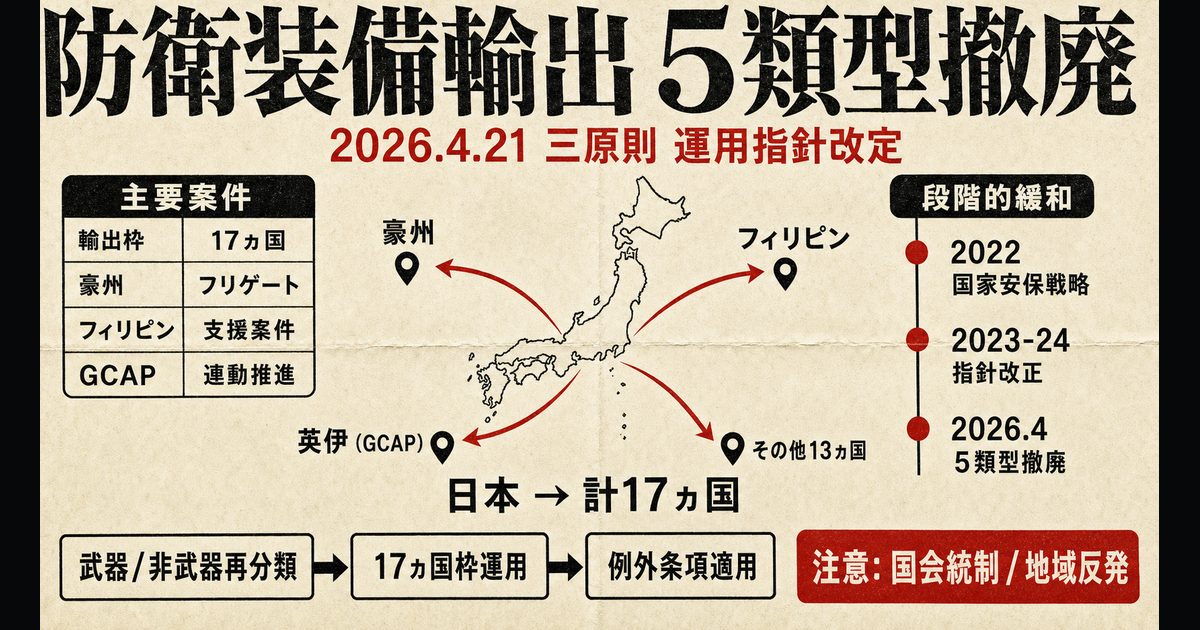
5類型撤廃で変わる完成装備品輸出
2026年4月21日、日本政府は防衛装備移転三原則とその運用指針を改定し、長く残っていた「5類型」の制約を撤廃しました。これまで国産の完成装備品は、救難、輸送、警戒、監視、掃海という非戦闘色の強い分野に事実上縛られてきましたが、今回の見直しで、戦闘機や護衛艦のような殺傷・破壊能力を持つ装備も制度上は輸出可能な対象に入ります。
もっとも、これは日本が武器輸出を全面自由化したという話ではありません。武器と非武器を分け、武器は防衛装備品・技術移転協定の締結国に限定し、紛争下の国には原則認めないという歯止めも同時に組み込まれました。重要なのは、今回の改定が単独の政策変更ではなく、2022年の国家安全保障戦略、2023年と2024年の段階的な制度緩和、そして豪州やフィリピンとの具体案件が重なった先に出てきたことです。本稿では、制度の中身、改定を急いだ背景、そして日本の防衛産業とインド太平洋の力学にどんな変化をもたらすのかを整理します。
制度変更の核心
5類型から武器・非武器への再分類
防衛省の2026年4月21日付概要資料によれば、今回の見直しで最も大きいのは、国産完成品の移転を「救難、輸送、警戒、監視、掃海」の5類型に限っていた枠組みがなくなった点です。代わりに制度の軸は、用途ではなく装備の性質へと移りました。殺傷・破壊能力を持たない装備は「非武器」、自衛隊法上の武器に当たるものは「武器」として扱われます。
この再分類によって、レーダーや防護装備のような非武器は、従来より広い範囲で移転できるようになります。一方で、護衛艦、戦闘機、ミサイルのような武器は、制度上は移転可能になったものの、相手国、用途、管理体制を個別に審査する前提です。見出しだけを見ると「解禁」に映りますが、実際には一律自由化ではなく、禁止を原則とする古い枠組みから、個別審査を前提とする管理型の制度へ重心が移ったと捉える方が実態に近いです。
この点は、2014年に防衛装備移転三原則が発足したときの発想ともつながっています。当時も政府は、例外の積み上げではなく、移転を認め得る場合を明確化し、厳格審査と適正管理を組み合わせる方式へ改めました。今回の改定は、その管理型モデルをさらに進め、完成品輸出に残っていた最後の大きな制約を取り払った格好です。制度の言葉遣いは変わっても、国家安全保障会議での審査、第三国移転の管理、目的外使用の制限といった基本構造は残されています。
17カ国枠と例外条項
では、何がどこにでも売れるようになったのかといえば、そうではありません。防衛省の概要資料では、武器の移転先は、日本との間で防衛装備品・技術移転協定を結び、国連憲章に適合した使用を義務付ける国際約束を持つ国に限ると整理されています。現時点での対象は17カ国で、米国、英国、豪州、インド、フィリピン、フランス、ドイツ、イタリア、インドネシア、ベトナム、タイ、スウェーデン、シンガポール、UAE、モンゴル、バングラデシュ、マレーシアです。
さらに重要なのは、武力紛争の一環として現に戦闘が行われていると判断される国への武器移転は原則認めない点です。今回のルールは、そこにも「我が国の安全保障上の必要性を考慮して特段の事情がある場合」という例外条項を置きました。ここが議論を呼ぶ部分です。政府は同時に、武器案件はNSC四大臣会合で扱い、認めた場合は速やかに国会へ通知し、移転後の管理状況のモニタリングも強化するとしています。つまり、例外を認める代わりに、政治判断の責任をより前面に出す設計です。
ただし、国会通知は事前承認ではなく事後通知です。立憲民主党は「本来であれば国会で丁寧な議論をすべきもの」と批判し、事前通知などの厳格化措置が十分でないと問題提起しました。逆に、自民党側は3月の提言で、武器と非武器の区分や審査手続を明確化しつつ、責任ある装備移転管理を確立する必要があると主張していました。今回の制度設計は、この二つの論点、すなわち抑止力強化の必要と民主的統制の不足をそのまま抱え込んだ形で出発したと言えます。
改定を押し出した地政学と制度の連続線
2022年国家安全保障戦略と継戦能力
今回の改定を理解するうえで欠かせないのが、2022年12月に決定された国家安全保障戦略です。内閣官房の説明では、同戦略は国家安全保障に関する基本方針として位置づけられています。その後の2026年改定三原則も、インド太平洋で望ましい安全保障環境を創出し、同盟国・同志国の抑止力と対処力を高めることを、防衛装備移転の意義として明記しました。
ここでいう「望ましい安全保障環境」とは、単に日本製装備を売って収益を得ることではありません。防衛省の2026年概要資料は、共通の装備品を持つ同盟国・同志国が増えれば、生産や維持整備の基盤を共有し、相互支援しやすくなると説明しています。これは平時の相互運用性だけでなく、有事の補給や部品融通まで視野に入れた発想です。近年のウクライナ戦争や中東情勢は、ミサイル、防空、艦艇部品の消耗が想定以上に大きく、継戦能力を支える産業基盤そのものが戦略資産になることを示しました。
日本でも同じ問題意識が強まっています。防衛力整備計画では2023年度から2027年度までの5年間で43兆円程度を投じる方針が示され、防衛省と防衛装備庁は「防衛生産・技術基盤は、いわば防衛力そのもの」と明言しています。輸出拡大は、この巨大な国内需要を補完する外需として位置づけられます。国内調達だけでは量産効果が出にくい装備でも、海外向け需要が重なれば生産ラインの維持や単価低減の可能性が広がるからです。政府が今回の改定を産業基盤強化と結びつけて語るのは、この構図を意識しているためです。
2023年・2024年改正から見える段階的緩和
2026年の見直しは突然の方針転換ではありません。実際には、2023年12月と2024年3月の改正で、制度はすでにかなり動いていました。2023年12月の概要資料では、ライセンス生産品について、米国由来に限らず完成品を含めてライセンス元国へ提供可能にし、部品や修理役務の移転範囲も広げたことが示されています。これにより、海外企業の設計に基づいて日本で生産した装備を、元のライセンス元へ戻す道が開かれました。
この改正の象徴が、米国向けPAC-3ミサイル輸出の流れです。2023年改正は、米国向けライセンス品移転を可能にする制度面の下地になりました。2024年3月にはさらに、英国・イタリアと共同開発する次期戦闘機、すなわちGCAPの完成品をパートナー国以外へ移転し得る仕組みが整えられました。経済産業省は、その理由を、日本が英国とイタリアと同等にプロジェクトへ貢献できる立場を確保する必要性だと説明しています。
つまり、2023年改正はライセンス生産品と部品・役務、2024年改正は国際共同開発品、そして2026年改定は日本独自の完成装備品へと、緩和の射程が順番に広がってきたわけです。逆に言えば、5類型の制約だけが最後まで残り、国内完成品の本格輸出を止めていました。今回それが外れたことで、制度はようやく「日本が設計し、日本が完成品として売る」段階へ進みます。ここに豪州フリゲートや将来の艦艇、無人機、各種ミサイル輸出の可能性が重なってきます。
動き出す案件と産業再編
フィリピン・豪州・GCAPの現実味
すでに見えている案件を見ると、今回の改定の意味はさらに鮮明です。フィリピン向けでは、2020年に三菱電機とフィリピン国防省の間で、警戒管制レーダー4基を約1億ドルで納入する契約が成立しました。防衛省によれば、2022年には1基目の製造が完了し、2023年には1基目がフィリピン空軍へ納入されています。これは国産完成装備品の輸出として初めて形になった案件で、日本の装備移転が象徴的段階を越えたことを示しました。
その先も続いています。外務省は2024年12月、フィリピン向けのOSAとして16億円の支援を決定し、海軍向けの沿岸レーダーやRHIB、空軍向けのレーダー関連機材を供与すると発表しました。ここで重要なのは、装備輸出、無償支援、運用支援が分離されず、一体で進んでいることです。南シナ海とルソン海峡を抱えるフィリピンを、日本のシーレーン防衛と地域監視の要に位置づける発想が透けて見えます。中村氏の専門である地政学の文脈で見れば、これは単なる商談ではなく、第一列島線全体の監視網を厚くする安全保障政策です。
豪州案件はさらに大きい意味を持ちます。豪州政府は2026年4月18日、三菱重工が建造する能力向上型もがみ型フリゲートの最初の3隻について契約を結んだと公表しました。1番艦は2029年に豪州海軍へ引き渡す予定で、将来分は西オーストラリアでの建造も視野に入ります。艦は最大1万海里の航続距離、32セルの垂直発射装置、対空・対艦ミサイル運用能力を持ち、豪州側はこれを「より大きく、より致死性の高い水上戦闘艦隊」への一歩と位置づけています。
この豪州契約は、日本の装備輸出が単発売り切り型ではなく、共同生産、維持整備、人材育成まで含む長期産業協力に進む可能性を示します。GCAPも同様です。2024年の制度整備によって、日本は英伊と並び、共同開発した戦闘機を第三国へ展開する資格を確保しました。輸出は、完成品を一度売って終わる話ではなく、数十年単位の維持整備、アップグレード、運用教育を伴います。日本がそこへ踏み出すなら、外交と産業政策を切り離しては運べません。
成長戦略としての輸出と残る産業制約
とはいえ、制度を変えればすぐに防衛産業が強くなるわけでもありません。防衛装備庁の過去の基盤戦略は、調達数量の減少、研究開発費比率の横ばい、技能継承の困難化、一部企業の撤退を課題として挙げています。AP通信も、日本の防衛産業は長く自衛隊向けの限定市場に閉じ込められ、既に多くの企業が撤退したと報じました。輸出拡大は、その傷んだ基盤を立て直すための必要条件ではあっても、十分条件ではありません。
理由は単純です。武器輸出で競争するには、製品性能だけでなく、価格、納期、政治的後ろ盾、融資、保守体制、現地生産、機密保全、訓練パッケージまで揃える必要があります。豪州向けフリゲート契約が意味を持つのは、日本企業の造船技術だけでなく、政府間協力と将来の現地建造まで含んだ提案が通用したからです。逆に言えば、こうした包括提案を継続的に出せなければ、制度改定だけでは市場を取れません。
また、防衛装備は民生品以上に外交の影響を受けます。輸出先が増えるほど、紛争激化時の補給責任、第三国移転の管理、現地政治の変化による契約不履行リスクも増えます。特に東南アジア諸国は、中国との経済関係を抱えながら対中抑止の必要も意識するため、日本製装備への需要があっても、購入判断は常に政治バランスと一体です。日本に必要なのは、単に「売れる装備」を増やすことではなく、相手国が導入しやすい運用思想と支援体制を整えることです。
17カ国枠と例外条項に残る歯止め課題
最初の注意点は、今回の改定を「全面解禁」と誤読しないことです。武器の輸出先は17カ国に限定され、戦闘当事国への移転は原則禁止で、例外は安全保障上の必要がある場合に限られます。加えて、NSC四大臣会合による審査、国会通知、移転後モニタリングが組み込まれています。制度は確かに大きく変わりましたが、無制限の市場開放ではありません。
第二の注意点は、歯止めの実効性です。国会通知が事後である以上、民主的統制の密度はなお十分とは言い切れません。例外条項の運用基準が曖昧なままなら、案件ごとに政治的恣意性を疑われる余地も残ります。輸出後の管理も、帳簿上の確認だけでは不十分で、実地監査や再移転時の追跡能力が問われます。日本が「責任ある装備移転管理」を掲げるなら、ここを曖昧にできません。
第三の論点は地域反応です。中国外務省は今回の改定に強い懸念を表明し、日本の再軍備につながる動きだと批判しました。他方で、APやロイターによれば、豪州、フィリピン、米国、ドイツなどは前向きに受け止めています。つまり今回の見直しは、同盟・同志国には抑止力分担の強化として歓迎される一方、中国には包囲網の強化として映る構図です。今後は装備輸出そのものより、どの国に、何を、どの物語で移転するかが外交上の争点になります。
展望としては、短期的にはレーダー、哨戒・監視系、艦艇、無人機、ミサイル周辺の案件が現実味を持ちます。中期的には、豪州フリゲートのような共同生産型案件や、GCAP関連のサプライチェーン構築が焦点になるでしょう。政府にとって本当の試金石は、初の武器案件をどの国にどう認め、どこまで透明性を持って説明できるかです。ここで運用を誤れば、制度の信頼性も産業政策としての説得力も一気に傷みます。
5類型撤廃後の運用論と説明責任
5類型の撤廃は、日本の防衛装備移転政策における歴史的な節目です。完成品輸出を用途で縛る旧来の枠組みは終わり、武器と非武器を分けた個別審査型の管理へ移りました。その背景には、2022年国家安全保障戦略以降の抑止力強化、継戦能力の確保、防衛産業基盤の立て直しという三つの課題があります。
ただし、制度変更だけで輸出立国になれるわけではありません。日本に問われるのは、相手国の安全保障需要を読み切る戦略性、案件を支える官民一体の体制、そして平和国家としての説明責任です。5類型撤廃の本当の評価は、最初の数案件をどう運び、歯止めと実利を両立できるかで決まります。日本の安全保障政策は、ここから制度論ではなく運用論の段階へ入ります。
参考資料:
- 「防衛装備移転三原則」等の一部改正について(防衛省、2026年4月21日)
- 防衛装備移転三原則・運用指針の見直し(概要資料、防衛省PDF)
- 防衛装備移転三原則の運用指針(防衛省PDF)
- 防衛装備移転三原則(防衛省PDF)
- 防衛装備移転三原則について(内閣官房)
- 国家安全保障戦略について(内閣官房)
- 「防衛装備移転三原則」等の一部改正について(防衛省、2023年12月22日)
- 防衛装備移転三原則・運用指針の見直しの概要(防衛省PDF、2023年12月)
- 防衛装備移転三原則の運用指針の一部改正等について(経済産業省、2024年3月26日)
- フィリピンへの警戒管制レーダーの移転について(防衛省、2022年10月3日)
- フィリピンへの警戒管制レーダーの移転について(防衛省、2023年11月2日)
- Signing and Exchange of Notes for Official Security Assistance FY2024 project to the Republic of the Philippines(外務省)
- 装備品等の開発及び生産のための基盤の強化に関する基本的な方針(防衛装備庁)
- 防衛生産・技術基盤戦略について(過去の政策、防衛装備庁)
- Australia locks in delivery of our first three general purpose frigates(豪州国防相共同リリース)
- Japan scraps its ban on lethal weapons exports(AP News)
- Japan opens door to global arms market with overhaul of defence export rules(Reuters配信記事)
- 「防衛装備移転三原則の運用指針」の見直し(いわゆる5類型撤廃)に関する提言(自由民主党)
- 政府の防衛装備品輸出「5類型」撤廃決定に「平和国家として歩みを守っていけるのか、厳格に監視していく」と田名部幹事長(立憲民主党)
関連記事
防衛新法人とスタートアップ投資で変わる国産装備輸出司令塔構想
政府が2027年度にも検討する防衛新法人は、VC経由の出資と日本版FMSを結び、防衛スタートアップ育成と装備輸出の司令塔を狙う。防衛生産基盤強化法、移転三原則改正、米国制度との比較から、民間資金を呼び込む条件とリスクを解説。制度設計次第で、研究開発の谷、量産資金、輸出管理の透明性という課題への答えが見えてくる。
防衛ドローン協業加速、日本素材と実戦知が変える安保産業新地図
防衛省は2027年度中のSHIELD構築へ無人アセットに1001億円を投じ、三菱重工やTerra Drone、Prodroneが海外技術と国産素材を組み合わせる。ウクライナの実戦知を求める日本勢と、炭素繊維や制度資金、量産力に接近したい海外勢の思惑から、防衛ドローン協業の勝ち筋と輸出課題を読み解く。
三菱UFJ銀行が防衛融資へ、安保政策で変わる金融判断の新焦点
三菱UFJ銀行が防衛関連企業向け融資の基準を整える動きは、ESGで慎重だった民間金融が安全保障政策をどう評価するかを問う転機です。2026年度防衛関係費8兆8093億円、装備移転三原則の改正、防衛生産基盤強化法、非人道兵器除外の線引きから、銀行と企業の実務リスクを読み解く。
防衛VC投資が過去最高、AIとドローンが変える安全保障産業地図
2026年上半期の防衛テックVC投資は408億ドルと報じられ、AndurilやShield AI、Helsingなどが大型調達を相次ぎました。ウクライナ戦争で実証されたドローン、AI、量産能力が資金の流れを変えています。政府調達、倫理規制、日本企業への示唆まで、安全保障産業の構造変化の深層を読み解く。
三菱商事アヤラ出資拡大、持ち分法化で比国金融通信市場へ本格参入
三菱商事がフィリピン財閥アヤラへの追加出資で議決権20%を目指す。約1200億円の投資は金融・通信・不動産・再エネを束ねる長期布石です。TOB、取締役会拡大、GCash上場準備、比国経済の成長余地を確認し、持ち分法化の狙いとリスクを読み解く。アヤラ創業家との権限分担や規制承認の論点まで詳しく整理する。
最新ニュース
政策保有株8.8兆円売却、成長投資へ転じる企業統治改革の最前線
政策保有株の売却額は2026年3月期に8兆8900億円と過去2番目の高水準になった。東証の資本効率要請、金融庁の開示強化、損保・銀行の削減計画を踏まえ、東京海上が売却資本をM&Aや自社株買いに振り向ける意味と、企業統治改革の次の焦点を解説。
ZARA在庫回転5.07が映すユニクロ世界首位への冷静な距離
ファーストリテイリングは2026年8月期に売上3.96兆円へ伸び、H&M超えが視野に入った。一方でインディテックスの在庫回転率5.07は、企画・物流・店舗の連動力でなお差を示す。ユニクロが世界首位へ近づく条件を、効率経営とブランド価値の両面から読み解く。数字の裏にある供給網、価格設計、消費者接点の違いまで整理する。
免許写真の口座開設廃止前倒し、金融の本人確認はIC時代へ加速
金融庁が、免許証画像などを使う口座開設の廃止を2027年4月の施行前に進めるよう要請しました。相次ぐ情報漏えい、偽造身分証、JPKI導入の実務負荷を踏まえ、銀行・証券・保険が迫られる本人確認改革と利用者への影響、地域金融機関のシステム課題、データ最小化や委託先管理まで実務目線で移行の勘所を丁寧に読み解く。
高血圧診断後の生活改善が心血管疾患と糖尿病を遠ざける可能性を示す
米国25,820人の高血圧患者を30年以上追跡した研究では、食事・運動・禁煙・体重管理など5項目を満たす人ほど心血管疾患と2型糖尿病が少なかった。薬だけに頼らず、健診後の職場支援と日々の選択をどう設計するか、減塩や週150分の活動を軸に人事施策の視点から読み解く。
高市政権が脱リフレを急ぐ理由、利上げ慎重論と米国市場圧力の深層
高市政権が「リフレ政策ではない」と発信を強める背景には、日銀の1.25%利上げ、米国の為替監視、国債市場の信認維持が重なる。アベノミクス型の需要刺激から、半導体・AI・エネルギーなど供給力強化へ軸足を移す政策転換を、為替介入を含む同盟管理と金利リスクの両面から整理し、企業と投資家の注視点を読み解く。