
GLP-1が広げる米国若者の身体改造 医療消費化と規制の空白
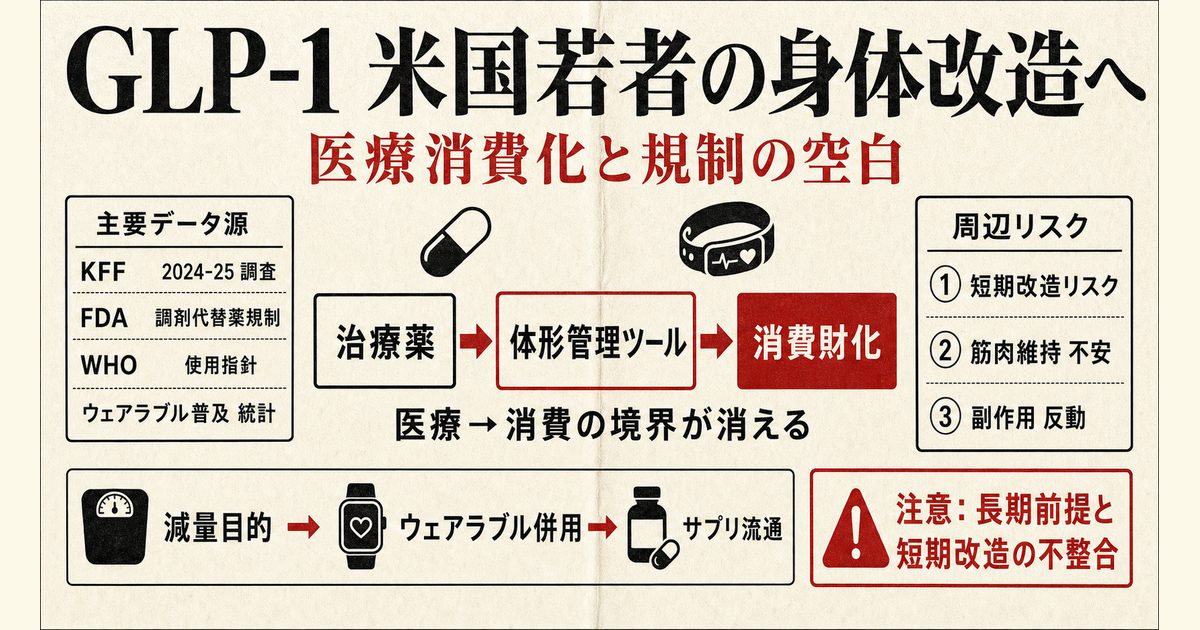
米国GLP-1消費化と若者減量利用
米国でGLP-1薬は、もはや肥満治療の専門薬だけではありません。公的な適応はなお厳格で、FDAが2023年11月に承認したZepboundは、BMI30以上の成人、またはBMI27以上で高血圧や糖尿病などの関連疾患を持つ成人が対象です。WHOも2025年12月の指針で、GLP-1薬は医師が適応を判断した成人肥満の長期治療に位置づけています。
それでも現実の市場は、治療の文脈だけでは動いていません。KFFの調査では、2024年時点で米成人の12%がGLP-1薬を使った経験があり、18〜29歳でも7%が慢性疾患治療ではなく減量目的で使ったと答えました。2025年11月には現在利用者が12%まで増え、オンライン診療や医療スパ経由の入手も無視できない規模です。薬、ウェアラブル、サプリメント、血液検査を組み合わせ、体を継続的に調整する「身体改造」の消費文化が、米国では医療の外縁から本体へ近づきつつあります。この記事では、その広がりを需要、流通、周辺市場、規制の4つの面から整理します。
治療薬から消費財へ移るGLP-1市場
若年層にも及ぶ減量目的の利用
まず確認すべきなのは、GLP-1薬の公的な位置づけと、実際の利用動機のずれです。KFFの2024年調査では、GLP-1薬の利用経験者は成人全体で12%、現在利用者は6%でした。利用者の多くは糖尿病や心疾患など慢性疾患の治療目的でしたが、利用経験者の38%は減量のみを目的に使ったと答えています。
年齢別にみると、18〜29歳と30〜49歳では、慢性疾患治療ではなく減量だけを目的に使った人がそれぞれ7%、6%でした。65歳以上でこの比率が1%にとどまるのと比べると、若年層ほど「病気の治療」より「体形の管理」に近い使い方が目立ちます。公開データだけで「健康な若者」と断定はできませんが、少なくとも医療的な必要性よりも見た目や体重の調整を優先する利用が、若い層で可視化されていることは確かです。
背景にあるのは、肥満の広がりだけではありません。CDCの2024年データでは、18〜39歳でも7つの州・地域で肥満率が35%以上でしたが、中年層ほど高くはありません。にもかかわらず若年層で減量目的の利用が先行しているのは、治療需要だけでなく、美容、自己管理、SNS上の体形規範が市場を押していることを示します。医療の論理だけでは説明し切れない需要が、ここにあります。
供給不足が生んだ新流通
需要の質を変えたのは、供給の変化です。FDAによれば、セマグルチド注射薬は2022年から需要増で不足し、2025年2月21日にようやく不足解消と判断されました。この長い不足期に、正規の医療機関だけでは吸収しきれない需要が、オンライン診療、調剤薬局、医療スパへ流れ込みました。
KFFの2025年11月調査では、GLP-1利用経験者の76%は医師から入手した一方、17%はオンライン提供者やウェブサイト、9%は医療スパや美容医療センターから入手したと答えています。2024年調査でもオンライン経由11%、医療スパ経由10%でした。比率は少数派でも、利用者全体が拡大する局面では十分大きい市場です。治療薬が、従来の病院中心の流通から、デジタル販売と美容消費のチャネルへ枝分かれしたとみるべきです。
ここで重要なのは、供給網の拡張がそのまま安全性の拡張を意味しない点です。FDAは2024年、調剤されたセマグルチド注射薬の投与量ミスで、患者が意図した量の5倍から20倍を自己注射した例があり、入院を要する有害事象も報告されたと公表しました。さらに2026年3月3日には、調剤GLP-1製品をFDA承認薬と同等であるかのように宣伝したとして、30の遠隔医療企業へ警告書を出しています。供給不足を埋めるために広がった代替流通が、そのまま広告と品質の死角を生んだ構図です。
身体改造を支えるデータと周辺商品
常時計測としてのウェアラブル普及
GLP-1薬の広がりを単独で捉えると、実像を見誤ります。薬が効くかどうかを日々確認し、睡眠、心拍、活動量、食事、血糖感覚を追いかけるインフラとして、ウェアラブル端末が広く使われているからです。2026年1月公表の米国調査では、健康管理目的でウェアラブルを使う成人は2020年の30.2%から2024年には41.1%へ増えました。
ただし、毎日使う人は2024年でも18.5%にとどまり、医療者へデータを共有した人も19.2%でした。これは示唆的です。ウェアラブルは医療記録の一部になる前に、まず個人の自己最適化装置として機能しているということです。数値の変化を見ながら薬の量、食事、運動を細かく調整する行為は、慢性疾患の管理でもありますが、同時に「理想の身体」をつくる日常的なプロジェクトでもあります。
制度面でも、この流れを後押しする余地があります。FDAの2026年1月の一般ウェルネス製品ガイダンスは、病気の診断や治療ではなく、健康的な生活習慣の維持や促進を目的とする低リスク製品は、医療機器の定義から外れると明確にしました。もちろん診断機能まで自由になるわけではありませんが、生活改善をうたうセンサーやソフトウエアが、医薬品ほど厳格な審査を受けずに市場へ出やすい環境は維持されています。GLP-1薬とウェアラブルが結びつくと、治療は「医師の処方」から「アプリ中心の自己運用」へ傾きやすくなります。
サプリ併用と筋肉維持不安
薬で体重を落とすだけでは、いまの身体改造文化は完結しません。NIHの栄養補助食品局によると、米国では成人の約15%が人生のどこかで減量用サプリメントを使い、ピル型製品だけで年間約21億ドルが使われています。NCCIHも、急速な減量をうたう多くのサプリは長期の体重管理に有効と証明されておらず、一部には深刻な安全性の懸念があると警告しています。筋肉増強用として売られる製品でも、有害成分が混入していた例が確認されています。
それでもサプリ市場が縮まらないのは、GLP-1薬が新しい不安を生むからです。2026年3月のメタ解析では、インクレチン系薬剤で減った体重のうち、除脂肪量の減少が25〜39%を占めました。一方で、レジスタンストレーニングを組み合わせた生活介入ではこの比率が17.5%に抑えられました。つまり、薬は脂肪だけでなく筋肉関連の指標にも影響するため、利用者がタンパク質摂取、筋力トレーニング、体組成測定に強い関心を向けるのは合理的です。
問題は、その需要を誰がどの基準で受け止めるかです。医療現場なら体組成や副作用を見ながら調整できますが、身体改造の市場では、同じ不安がサプリ販売や過剰な自己計測へ直結しやすい構造があります。GLP-1薬が単独で売れるのではなく、プロテイン、脂肪燃焼サプリ、睡眠トラッカー、血液検査、SNS上の指導情報と束になって売られるのは、このためです。薬の周囲にある周辺消費こそ、身体改造文化の厚みをつくっています。
長期利用前提としての副作用と反動
短期改造と相性の悪い治療設計
身体改造の文脈では、夏前や結婚式前に短期間だけ使う発想が広がりやすいですが、GLP-1薬の設計思想はむしろその逆です。WHOのQ&Aは、これらの薬は医師の判断の下で使う長期治療であり、6カ月以上の継続が前提になりやすいと説明しています。体重の数字だけを一時的に落とす道具として扱うと、医療が想定する使い方から外れやすくなります。
その理由は、やめた後の反動が小さくないからです。2026年3月の系統レビューでは、GLP-1受容体作動薬を中止した後、1年で治療中に減った体重の60%が戻り、長期的には75.3%まで戻ると推計されました。短期の「絞り込み」には見えても、長期の体重管理には継続的な生活介入が必要です。薬だけで完結する身体改造は、エビデンス上は持続しにくいということです。
さらに、若い利用者ほど注意したいのが摂食障害との距離です。全米摂食障害協会は、GLP-1薬が食欲や食への動機を下げ、60〜70%で大きく体重が減る一方、摂食障害やそのリスクを持つ人では薬の誤用、急速な体重減少、食事間隔の崩れ、体形への強迫的なこだわりの悪化を招きうると警告しています。見た目の改善を最優先する利用では、医学的な適応判断以上に、心理面の評価が重要になります。
医療インフラとしての再設計課題
ここまでを見ると、米国で広がる現象は単なる流行ではなく、医療インフラの再編に近い動きです。KFF調査では、2025年11月時点で現在利用者が成人の12%に達しましたが、WHOも価格や供給能力の制約から世界的なアクセスはなお限られるとみています。需要は急増する一方、供給はなお限られ、保険適用も不均一です。このギャップが、高所得層向けの自己負担市場と、廉価な代替流通を同時に膨らませます。
田畑や道路と同じように、社会基盤は不足すると迂回路を生みます。GLP-1市場でも、正規の保険診療、自己負担の直販、調剤薬、遠隔医療、美容医療、ウェルネス機器、サプリ販売が並走し、利用者はそれらを自分で組み合わせています。いま必要なのは、肥満治療薬を「流行しているから規制する」ことではありません。どこまでが正当な医療アクセスで、どこからが誤認を招く身体改造ビジネスなのかを、供給網と広告、データ連携の観点で再定義することです。
GLP-1適応外期待と広告・データ規律
このテーマで誤解しやすいのは、GLP-1薬の広がりをすべて「美容目的の乱用」とみなすことです。実際には、肥満は米国でなお大きな健康課題であり、正規の適応に基づく治療需要は明確に存在します。問題は、そこへ美容、自己最適化、デジタル販売が重なり、適応外の期待まで一つの市場に混ざっていることです。
今後の焦点は3つあります。第1に、供給安定化の後も残る調剤薬と遠隔医療の広告規制です。第2に、ウェアラブルや検査サービスが医療外で蓄積するデータを、どう安全に扱うかというデジタル規律です。第3に、筋肉量維持や摂食障害リスクを含め、減量後の身体管理を医療としてどこまで支えるかという制度設計です。薬の効果が強いほど、その外側に広がる市場もまた強くなるため、規制は個々の製品だけでなく、組み合わせ販売の全体像を見る必要があります。
GLP-1流通と補助商品が問う医療境界
米国で起きているのは、GLP-1薬の普及そのものより、医療が消費市場へにじみ出す過程です。若年層でも減量目的の利用が確認され、オンライン診療や医療スパが流通を広げ、ウェアラブルとサプリがその周囲を埋めています。治療薬は、数値と見た目を調整する生活ツールへ変質しつつあります。
ただし、公式の適応は依然として限定的で、投与ミスや誤認広告、筋肉量低下、摂食障害リスク、服用中止後の体重反発といった問題も小さくありません。GLP-1をめぐる次の論点は、薬の効き目そのものではなく、それを誰が、どの流通で、どんな説明と補助商品とともに売るのかです。身体改造の時代に必要なのは、新薬礼賛でも全面否定でもなく、医療と消費の境界を現実に合わせて引き直す作業です。
参考資料:
- KFF Health Tracking Poll May 2024: The Public’s Use and Views of GLP-1 Drugs
- Poll: 1 in 8 Adults Say They Are Currently Taking a GLP-1 Drug for Weight Loss, Diabetes or Another Condition, Even as Half Say the Drugs Are Difficult to Afford
- Adult Obesity Prevalence Maps | CDC
- FDA Approves New Medication for Chronic Weight Management | FDA
- Obesity: GLP-1 therapies | WHO
- FDA alerts health care providers, compounders and patients of dosing errors associated with compounded injectable semaglutide products
- FDA Warns 30 Telehealth Companies Against Illegal Marketing of Compounded GLP-1s
- FDA clarifies policies for compounders as national GLP-1 supply begins to stabilize
- National trends in the use of wearables for health management and sharing of data with clinicians in the United States, 2020-2024
- General Wellness: Policy for Low Risk Devices | FDA
- Dietary Supplements for Weight Loss - Health Professional Fact Sheet | NIH Office of Dietary Supplements
- Dietary Supplements Marketed for Weight Loss, Bodybuilding, and Sexual Enhancement | NCCIH
- GLP-1 Medications and Eating Disorders | National Eating Disorders Association
- Lean Mass Changes With Incretin Therapy Versus Lifestyle Intervention: A Systematic Review and Meta-Analysis of Randomised Controlled Trials | PubMed
- Trajectory of weight regain after cessation of GLP-1 receptor agonists: a systematic review and nonlinear meta-regression | ScienceDirect
関連記事
政府系ファンド米国集中、AI投資が映す中国離れの地政学リスク
政府系ファンドの対米投資は2025年に世界取引の47%へ拡大し、AIやデータセンターが資金を吸い寄せています。一方、中国向け流入は政治リスクと技術規制で鈍化。2026年のInvesco調査では75%が米国をAI主導地域に挙げ、52%が集中リスクを警戒しました。中東・アジア資金が次に何を選ぶのかを解説。
EV失速で脱エンジン延期、ホンダ・トヨタの北米市場HV生存戦略
米国のEV税額控除終了と規制緩和で北米需要は急減速し、ホンダは3車種中止と最大2.5兆円損失を公表した。一方、トヨタはHV量産、現地電池、全方位電動化で収益を守る。中国NEVの価格競争とSDV化も重なる中、日本メーカーがEV再加速まで何を温存し、工場再編と供給網へどう投資するのかを収益面から詳しく解説。
米雇用7月減少、失業率4.1%でも残る米労働市場の構造的弱さ
2026年7月の米雇用統計は非農業部門が2万3000人減り、市場予想の増加を下回りました。失業率は4.1%へ低下した一方、労働参加率は61.4%に下がり、地方政府教育や小売の弱さが鮮明です。5月と6月も合計10万3000人下方修正され、FRBの政策判断、企業の採用姿勢、求職者が見るべき指標を詳しく解説。
米国中古スマホ熱が映すiPhone値上げ観測と下取り経済圏の拡大
米国で中古スマホと下取りの存在感が増している。Assurantによると2025年の還元額は64億ドルに達し、2026年1〜3月も16.3億ドルと高水準。メモリー高騰で新型iPhoneの価格上昇観測がくすぶる中、Apple、通信大手、伊藤忠が競う循環型端末市場と消費者の買い替え行動、今後の焦点を読み解く。
建国250年の米国、分断と成長が映す超大国の歴史的矛盾と針路
米国は独立宣言から250年を迎えた。13州の連合から人口3億人超、世界最大級の経済・軍事力を持つ超大国へ成長した歩みは、自由の理念と奴隷制、州権と連邦権限、移民の活力と排外感情の衝突でもあった。政治分断と制度不信が深まる今、日本企業と投資家が見るべき構造的な強さと脆さを歴史と国際秩序の視点から読み解く。
最新ニュース
バンダイナムコ3500億円現金を問う無借金経営の現在地と資本効率
バンダイナムコは2026年3月期に現金及び預金4332億円を抱え、手元資金3500億円の常時保有を掲げた。成長投資6000億円、360投資1500億円、総還元性向50%以上、資本コスト8%という公約から、IP戦略と株主還元の緊張関係を含め、無借金経営が市場に説明すべき現金の責任と資本効率の条件を読み解く。
市場25年、不動産高騰下で深まるJ-REIT低迷の制度的死角
J-REIT市場は2026年9月に創設25年を迎え、資産規模24.6兆円へ広がった一方、平均NAV倍率は0.82倍まで低下しました。不動産価格高騰と投資口低迷が併存する理由を、外部運用型、金利上昇、日銀売却、自己投資口取得、スポンサー取引の制約から、投資家が確認すべき論点までわかりやすく具体的に整理する。
JX金属、ゼロ金利CBでAI基板最大10倍増産に挑む資本戦略
JX金属はゼロクーポンCBで約2776億円を調達し、自社株TOB後の約827億円をInP基板など成長投資へ振り向ける。AIデータセンターの光通信需要、最大1200億円投資、希薄化リスク、株主還元の読みどころを、半導体材料企業への転換と金利上昇時代の資本政策という二つの視点から、投資家が見るべき焦点を解説。
政府系ファンド米国集中、AI投資が映す中国離れの地政学リスク
政府系ファンドの対米投資は2025年に世界取引の47%へ拡大し、AIやデータセンターが資金を吸い寄せています。一方、中国向け流入は政治リスクと技術規制で鈍化。2026年のInvesco調査では75%が米国をAI主導地域に挙げ、52%が集中リスクを警戒しました。中東・アジア資金が次に何を選ぶのかを解説。
株式投資しないリスク、インフレとAI革命時代の資産戦略を読み解く
物価上昇が続き、日銀は2026年度のコアCPIを2.5%と見込む。AI投資が企業収益を押し上げる一方、株式を持たない家計は成長への参加機会を逃す可能性があります。NISA、家計金融資産、GPIF、日経平均のデータをもとに、現金偏重から分散投資へ移る資産防衛の要点と高値圏の落とし穴まで深く丁寧に解説。